
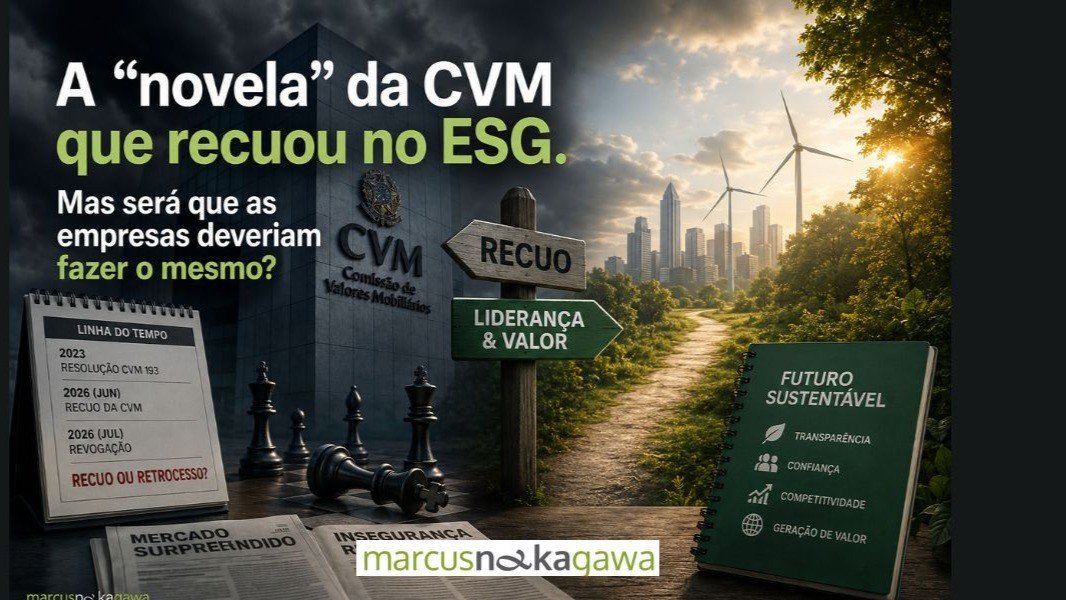
No último mês, a decisão da Comissão de Valores Mobiliários (CVM) de retirar a obrigatoriedade do reporte financeiro de sustentabilidade para companhias abertas gerou uma das maiores discussões recentes sobre ESG no mercado de capitais brasileiro. Enquanto parte do mercado comemorou a flexibilização regulatória, outra parte classificou a medida como um retrocesso na transparência e na convergência do Brasil aos padrões internacionais. E assim, resolvi contar sobre esta novela.
Antes de discutir os impactos dessa decisão, vale entender por que ela é tão relevante. E também conhecer os personagens, o enredo desta novela ou série que vamos maratonar.
A Comissão de Valores Mobiliários (CVM), criada pela Lei nº 6.385, de 1976, é a autarquia responsável por disciplinar, normatizar, desenvolver e fiscalizar o mercado de valores mobiliários brasileiro. Para relembrar, uma autarquia faz parte do governo, mas possui certa independência para desempenhar atividades técnicas e especializadas, sem estar subordinada diretamente ao Poder Executivo em suas decisões técnicas. No caso da CVM sua função é proteger investidores, garantir a transparência das informações divulgadas pelas companhias abertas, promover o funcionamento eficiente do mercado de capitais e fortalecer a confiança dos agentes econômicos. Em outras palavras, boa parte da credibilidade do mercado brasileiro passa pelas decisões regulatórias da CVM.
Nos últimos anos, acompanhando um movimento global, a autarquia passou a incorporar temas ambientais, sociais e de governança (ESG) em sua agenda regulatória. Essa evolução não ocorreu por modismo. Ela acompanhou a crescente demanda de investidores institucionais, bancos, seguradoras e fundos de investimento por informações capazes de avaliar riscos climáticos, sociais e de governança que podem afetar diretamente o desempenho financeiro das organizações.
Esse movimento ganhou força internacionalmente em 2021, quando a Fundação IFRS criou o International Sustainability Standards Board (ISSB). O objetivo era desenvolver um padrão único de divulgação de informações de sustentabilidade para os mercados financeiros, reduzindo a fragmentação de metodologias existentes e aumentando a comparabilidade entre empresas de diferentes países.
Em junho de 2023 foram publicados os dois primeiros padrões internacionais: o IFRS S1, que estabelece os requisitos gerais para divulgação de riscos e oportunidades relacionados à sustentabilidade, e o IFRS S2, dedicado especificamente aos riscos e oportunidades associados às mudanças climáticas. Diferentemente dos antigos relatórios voluntários, esses padrões aproximam sustentabilidade da linguagem financeira, permitindo que investidores avaliem impactos materiais sobre geração de caixa, estratégia, governança e criação de valor no longo prazo.
No Brasil, a CVM deu um passo importante ao publicar, em outubro de 2023, a Resolução nº 193, tornando possível a adoção dos padrões do ISSB pelas companhias abertas e estabelecendo um cronograma que caminhava para sua obrigatoriedade. O mercado interpretou essa decisão como um sinal claro de alinhamento do Brasil às principais economias mundiais e aos padrões internacionais de reporte. A norma estabeleceu um cronograma de convergência que previa a obrigatoriedade da elaboração e divulgação das informações financeiras relacionadas à sustentabilidade para as companhias abertas nos exercícios sociais iniciados em, ou após, 1º de janeiro de 2026, alinhando o Brasil às principais tendências regulatórias internacionais. Vale destacar ainda que a Resolução nº 193 foi concebida em duas fases:
- 2024 e 2025: adoção voluntária, mediante comunicado ao mercado;
- A partir dos exercícios iniciados em 1º de janeiro de 2026: adoção obrigatória para companhias abertas, conforme previsto originalmente no art. 2º da Resolução 193. Ou seja, para reportes que sairão em 2027.
Entretanto, em junho de 2026, a publicação da Resolução CVM nº 244 alterou esse cenário ao retirar a obrigatoriedade futura do reporte baseado nos padrões IFRS S1 e S2, mantendo sua adoção em caráter voluntário. A justificativa da autarquia foi preservar o diálogo regulatório, evitar aumento de custos para as empresas e permitir maior flexibilidade na adoção dos padrões. A própria CVM afirmou que a medida buscava aperfeiçoar o ambiente regulatório e ampliar a participação dos agentes do mercado na construção das futuras normas.
A decisão, entretanto, provocou reações imediatas. Reportagens do Valor Econômico mostraram a surpresa de representantes do mercado financeiro com a mudança de direção. Especialistas entrevistados pelo jornal classificaram a decisão como um retrocesso em relação à previsibilidade regulatória construída nos últimos anos. O assessor especial da Presidência da República para Economia Verde afirmou ao Valor Econômico que a revogação da obrigatoriedade representa “um retrocesso” justamente quando os mercados internacionais caminham na direção oposta. Reportagens da Exame, do Estadão, da Capital Reset e análises publicadas pela ConJur também destacaram preocupações quanto aos possíveis impactos sobre a confiança dos investidores, a comparabilidade das informações e a competitividade das empresas brasileiras no mercado internacional.
A reação do mercado também foi rápida. Instituições tradicionalmente reconhecidas pela atuação em governança corporativa, mercado de capitais e sustentabilidade — como o IBGC – Instituto Brasileiro de Governança Corporativa , a a Associação de Investidores no Mercado de Capitais –Amec Brasil – Associação de Investidores no Mercado de Capitais a ANBIMA , o Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), o Pacto Global da ONU – Rede Brasil bal da ONU e os Principles for Responsible Investment (PRI) — manifestaram preocupação com a revogação da obrigatoriedade e defenderam a manutenção do cronograma originalmente estabelecido pela CVM. Para essas entidades, a convergência aos padrões do ISSB representa não apenas uma evolução regulatória, mas um elemento fundamental para aumentar a transparência, a comparabilidade das informações e a competitividade das empresas brasileiras perante investidores globais.
Independentemente da parte da novela da discussão regulatória, talvez a principal reflexão seja outra. O ESG nunca deveria existir apenas porque uma resolução determina sua adoção. Empresas maduras não estruturam indicadores ambientais, sociais e de governança para atender exclusivamente ao regulador. Elas fazem isso porque gestão baseada em indicadores melhora a tomada de decisão. Algumas das empresas listadas na bolsa comentaram que continuarão seguindo o reporte e o cronograma anterior. Entre as cerca de 700 companhias abertas existentes no Brasil, apenas quatro haviam aderido voluntariamente ao padrão IFRS S1 e S2 até outubro de 2025 e cinco confirmaram que continuarão após as mudanças seguindo os padrões do ISSB:
- Vale
- Lojas Renner S.A.
- Irani S.A. Papel e Embalagem
- Natura & Co
- B3 (entrou depois de outubro de 2025)
A Resolução nº 244 não retirou o compromisso das empresas que já haviam aderido voluntariamente. Pelo contrário, ela preservou o dispositivo segundo o qual: quem aderiu voluntariamente deve divulgar os relatórios por três exercícios consecutivos; e caso deseje interromper a divulgação posteriormente, deverá comunicar essa decisão previamente ao mercado, justificando sua opção.
E a novela ainda não acabou, pois a CVM chamou as partes interessadas para discutir e trabalhar de alguma forma com o tema. A novela ainda continua sem um enredo definido. E provavelmente tenha que atualizar este artigo para deixar como histórico do desenvolvimento da sustentabilidade e do ESG no Brasil.
Mas enquanto esperamos as cenas dos próximos capítulos é importante frizar que quando bem implementado – sem greenwashing, socialwashing ou tudo washing – o ESG permite reduzir desperdícios, aumentar a ecoeficiência, melhorar processos produtivos, fortalecer a gestão de riscos, ampliar a transparência, facilitar o acesso a crédito e investimentos, atender às exigências de cadeias globais de fornecimento e diferenciar produtos e serviços em mercados cada vez mais competitivos. Em muitos casos, representa também redução de custos operacionais, inovação, fortalecimento da reputação corporativa e preparação para futuras exigências regulatórias nacionais e internacionais.
Como costumo afirmar em minhas aulas, palestras, consultorias e pesquisas, sustentabilidade não deve ser entendida como um departamento, uma certificação ou um relatório anual. Ela deve ser compreendida como um sistema de gestão apoiado em indicadores capazes de orientar decisões estratégicas e gerar valor para acionistas, colaboradores, clientes, fornecedores e para a sociedade.
A discussão provocada pela CVM é legítima e necessária. Regulamentações podem mudar, governos podem alterar prioridades e exigências legais podem evoluir. Mas os desafios relacionados às mudanças climáticas, à gestão de recursos naturais, à transparência corporativa e às expectativas dos investidores continuam crescendo. Por isso, talvez a pergunta mais importante não seja se o reporte ESG será obrigatório ou voluntário. A verdadeira questão é se as empresas brasileiras pretendem utilizar os indicadores ESG apenas para cumprir normas ou como instrumentos de gestão capazes de aumentar sua competitividade em um mercado global cada vez mais orientado por transparência, eficiência e geração de valor sustentável.
Referências
BRASIL. Comissão de Valores Mobiliários (CVM). Resolução CVM nº 193, de 20 de outubro de 2023. Dispõe sobre a elaboração e divulgação do Relatório de Informações Financeiras Relacionadas à Sustentabilidade, com base nos padrões do ISSB. Disponível em: https://conteudo.cvm.gov.br/legislacao/resolucoes/resol193.html
BRASIL. Comissão de Valores Mobiliários (CVM). Resolução CVM nº 244, de 2026. Altera a Resolução CVM nº 193/2023. Disponível em: https://conteudo.cvm.gov.br/export/sites/cvm/legislacao/resolucoes/anexos/200/resol244.pdf
BRASIL. Comissão de Valores Mobiliários (CVM). Área técnica da CVM publica estudo sobre divulgações ASG nos Formulários de Referência. 2026. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/noticias/2026/area-tecnica-da-cvm-publica-estudo-sobre-divulgacoes-asg-nos-formularios-de-referencia
BRASIL. Comissão de Valores Mobiliários (CVM). CVM Sustentável – Volume 3: Os aspectos ambientais, sociais e de governança (ASG) e a transparência no mercado de capitais. Disponível em: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/cvm-sustentavel/volume-3-os-aspectos-ambientais-sociais-e-de-governanca-asg-e-a-transparencia-no-mercado-de-capitais-1.pdf
IFRS FOUNDATION. International Sustainability Standards Board (ISSB). Disponível em: https://www.ifrs.org/issb/
IFRS FOUNDATION. IFRS S1 – General Requirements for Disclosure of Sustainability-related Financial Information. Disponível em: https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s1-general-requirements/
IFRS FOUNDATION. IFRS S2 – Climate-related Disclosures. Disponível em: https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s2-climate-related-disclosures/
VALOR ECONÔMICO. Recuo repentino da CVM em regra ESG surpreende mercado financeiro. 3 jun. 2026. Disponível em: https://valor.globo.com/financas/noticia/2026/06/03/recuo-repentino-da-cvm-em-regra-esg-surpreende-mercado-financeiro.ghtml
VALOR ECONÔMICO. Revogação pela CVM de obrigatoriedade de reporte de sustentabilidade é retrocesso, diz assessor especial. 3 jul. 2026. Disponível em: https://valor.globo.com/google/amp/financas/noticia/2026/07/03/revogacao-pela-cvm-de-obrigatoriedade-de-reporte-de-sustentabilidade-e-retrocesso-diz-assessor-especial.ghtml
VALOR ECONÔMICO. Mudança da CVM reforça papel da inteligência de dados na estratégia ESG. 15 jul. 2026. Disponível em: https://valor.globo.com/conteudo-de-marca/beon/noticia/2026/07/15/mudanca-da-cvm-reforca-papel-da-inteligencia-de-dados-na-estrategia-esg.ghtml
VALOR ECONÔMICO. Mais IA e menos ESG no futuro da auditoria. Disponível em: https://valor.globo.com/brasil/coluna/mais-ia-e-menos-esg-no-futuro-da-auditoria.ghtml
VALOR ECONÔMICO. CVM 193 amplia exigência sobre dados ESG. Disponível em: https://valor.globo.com/patrocinado/dino/noticia/2026/05/15/cvm-193-amplia-exigencia-sobre-dados-esg-1.ghtml
EXAME. CVM retira obrigatoriedade de relatório financeiro de sustentabilidade para companhias abertas. Disponível em: https://exame.com/esg/cvm-retira-obrigatoriedade-de-relatorio-financeiro-de-sustentabilidade-para-companhias-abertas/
EXAME. Análise: o que significa o recuo da CVM sobre relatórios de sustentabilidade. Disponível em: https://exame.com/esg/analise-o-que-significa-o-recuo-da-cvm-sobre-relatorios-de-sustentabilidade/
ESTADÃO. CVM revoga reporte obrigatório de sustentabilidade; para analistas decisão dá sinal ruim ao mercado. Disponível em: https://www.estadao.com.br/economia/governanca/cvm-revoga-reporte-obrigatorio-de-sustentabilidade-para-analistas-decisao-da-sinal-ruim-ao-mercado/
CAPITAL RESET. CVM diz que fim dos reportes ESG obrigatórios resgata diálogo e transparência. Disponível em: https://capitalreset.uol.com.br/regulacao/cvm-diz-que-fim-dos-reportes-esg-obrigatorios-resgata-dialogo-e-transparencia/
CAPITAL RESET. Confira a íntegra da resposta da CVM sobre o fim da obrigatoriedade de IFRS S1 e S2. Disponível em: https://capitalreset.uol.com.br/regulacao/confira-a-integra-da-resposta-da-cvm-sobre-o-fim-da-obrigatoriedade-de-ifrs-s1-e-s2/
CONJUR. O que a CVM sinaliza com mudança no reporte de sustentabilidade? 7 jun. 2026. Disponível em: https://www.conjur.com.br/2026-jun-07/o-que-a-cvm-sinaliza-com-mudanca-no-reporte-de-sustentabilidade/
CONJUR. Duas visões sobre ESG na Resolução CVM 175. Disponível em: https://www.conjur.com.br/2023-abr-11/beggiato-jr-duas-visoes-esg-resolucao-cvm-175/
ROLIM, VIOTTI, GORI, BARROS ADVOGADOS. ESG: CVM amends Resolution No. 193 on Sustainability-related Financial Reporting. Disponível em: https://www.rolim.com/en/content/esg-cvm-amends-resolution-no-193-on-sustainability-related-financial-reporting/
EY BRASIL. CVM 175: desafios para a indústria de fundos. Disponível em: https://www.ey.com/pt_br/insights/financial-services/cvm175-desafios-industria-de-fundos
CEPEDA ADVOGADOS. Resoluções CVM 175 e 193: o que muda para os fundos ESG? Disponível em: https://cepeda.law/resolucoes-cvm-175-e-193-o-que-muda-para-os-fundos-esg/
MONITOR MERCANTIL. Decisão da CVM sobre relatórios ESG pode prejudicar comércio exterior brasileiro, alerta especialista. Disponível em: https://monitormercantil.com.br/decisao-da-cvm-sobre-relatorios-esg-pode-prejudicar-comercio-exterior-brasileiro-alerta-especialista/
FF LAW. ESG em tempos de CVM. Disponível em: https://fflaw.com.br/esg-em-tempos-de-cvm/
PROJETO DRAFT. Um tiro no pé do ESG: por que a nova resolução da CVM significa um enorme retrocesso. Disponível em: https://www.projetodraft.com/um-tiro-no-pe-do-esg-por-que-a-nova-resolucao-da-comissao-de-valores-mobiliarios-significa-um-enorme-retrocesso/
BRUNO TEIXEIRA PEIXOTO. O preço do recuo: por que a CVM precisa devolver a obrigatoriedade ao reporte IFRS ESG. Disponível em: https://www.brunoteixeirapeixoto.com.br/post/pre%C3%A7o-do-recuo-por-que-a-cvm-precisa-devolver-obrigatoriedade-ao-reporte-ifrs-esg
TIMES BRASIL. CVM cria grupo de trabalho para regulamentar tokenização de valores mobiliários. Disponível em: https://timesbrasil.com.br/brasil/cvm-cria-grupo-de-trabalho-para-regulamentar-tokenizacao-de-valores-mobiliarios/
========================================
Quer ter uma experiência internacional, estudar e discutir sobre ESG e Sustentabilidade na Universidade Estadual de Nova York com professores internacionais e estudantes de todo mundo AGORA EM JULHO DE 2027? Me pergunte sobre o Voucher de mais de 50% de desconto!
Venha conosco: https://ibs-americas.com/en/programs/international-executive/state-university-of-new-york/business-sustainability-for-leaders/

